Libertate totală asupra consumului!
Ce înseamnă concret pentru bugetul companiei și al salariatului alegerea între un tichet de masă și servirea directă a hranei?
Ultimele știri
 Proceduri de selecție competitive la Ministerul Justiției - concursul pentru selecția magistratului de legătură
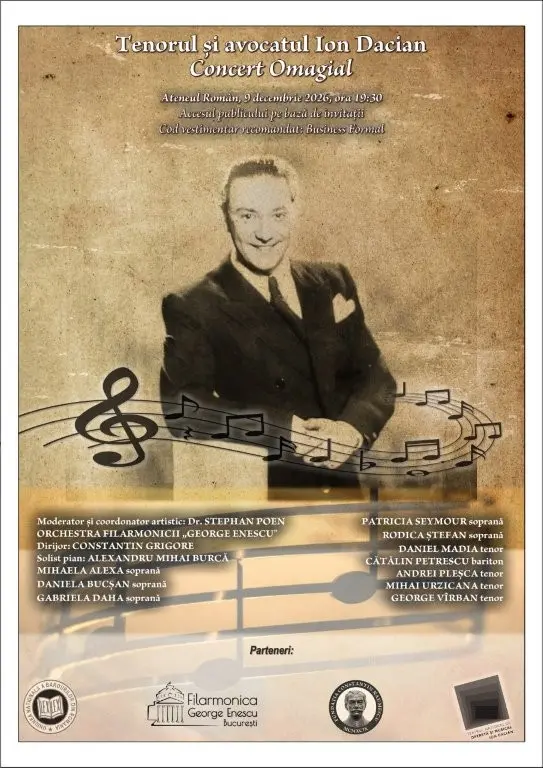 Concert omagial dedicat tenorului și avocatului Ion Dacian - 9 decembrie 2026, Ateneul Român
 Securitatea, fiabilitatea și flexibilitatea, principalele criterii în alegerea soluțiilor de rețea pentru companii
 Modificarea Legii privind constituirea și utilizarea Fondului de garantare pentru plata creanțelor salariale
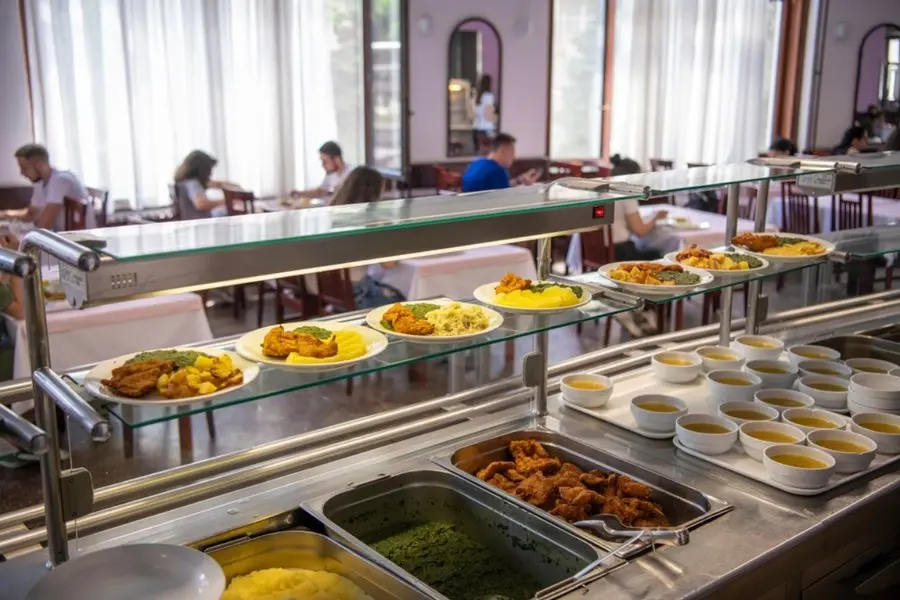
În contextul actual al relațiilor de muncă, angajatorii au la dispoziție două căi distincte pentru a acoperi nevoile alimentare ale personalului lor: fie transferă sume bănești pe carduri dedicate, fie organizează servirea fizică a mesei în incinta locului de muncă. Deși obiectivul final este similar, implicațiile financiare și fiscale diferă semnificativ între cele două metode, aspecte care nu se limitează la simpla ajustare a valorilor din fluturașul de salariu.
Din perspectiva angajatului, distincția fundamentală stă în gradul de libertate asupra consumului. În prima scenă, lucrătorul primește un instrument de plată nominal, ceea ce îi conferă autonomia de a alege locația și meniul, limitându-se doar la rețeaua de parteneri autorizați.
În a doua variantă, personalul este servit direct cu mâncare, fie preparată intern, fie achiziționată de la un operator extern specializat, conform cadrului legal existent.
Pentru firma angajatoare, calculul se bazează nu doar pe cheltuiala brută, ci și pe modul în care acest beneficiu interacționează cu restul pachetului de facilități oferite angajaților.
Deși ambele forme reprezintă o suportare a costurilor cu alimentația, legislația fiscală le abordează prin prisme diferite. Tichetele de masă sunt considerate venituri supuse impozitării parțiale. Concret, acestea atrag o contribuție de sănătate (CASS) de 10%, dar nu generează obligații la fondul de pensie. Limita legală maximă este stabilită la 45 de lei pe zi lucrătoare. Dacă un salariat are 21 de zile prezente într-o lună standard, suma totală a tichetelor poate atinge 945 de lei.
Din această cifră, sistemul fiscal reține aproximativ 180 de lei sub formă de taxe (CASS și impozitul pe venit aplicat bazei reziduale), lăsând angajatului o valoare netă de aproximativ 765 de lei pe care o poate folosi liber.
Contrar acestei abordări, hrana asigurată direct de angajator beneficiază de un statut fiscal mai avantajos, fiind scutită de impozitare și de contribuții sociale, cu condiția îndeplinirii anumitor criterii de legalitate. Astfel, o masă evaluată la 45 de lei ajunge integral în mâna angajatului, fără nicio reducere din cauza impozitului sau a CASS-ului, spre deosebire de tichetul de masă.
Totuși, există o consecință majoră pentru structura financiară a companiei
Totuși, există o consecință majoră pentru structura financiară a companiei. Valoarea hranei gratuite intră în contul plafonului lunar global de beneficii neimpozabile, care este fixat la 33% din salariul de bază. Acest prag este comun tuturor facilităților similare, cum ar fi abonamentele medicale, contribuțiile la pensiile facultative, cheltuielile cu cazarea, pachetele turistice sau de tratament, abonamentele sportive și alte avantaje contractuale.
Toate aceste componente se cumulează; orice sumă care depășește limita de 33% își pierde protecția fiscală și este redată la impozitare ca venit salarial obișnuit.
Pentru a înțelege impactul practic, să analizăm un scenariu numeric. Presupunem un salariu de bază de 6.000 de lei.
Plafonul de 33% corespunde unei valori lunare de 1.980 de lei.
Dacă angajatul primește masă caldă în valoare de 945 de lei, această sumă consumă aproape jumătate din spațiul disponibil pentru alte facilități, lăsând doar 1.035 de lei pentru restul beneficiilor neimpozabile.
În schimb, dacă firma optează pentru tichete de masă în aceeași valoare de 945 de lei, suma nu afectează plafonul de 1.980 de lei, păstrând intact capacitatea de a acoperi alte avantaje neimpozabile.
Această nuanță este crucială pentru organizațiile care doresc să construiască un pachet de beneficii complex, în care masa este doar un element minor.
Când masa este singura facilitate oferită, diferența fiscală se reflectă preponderent în suma efectivă primită de angajat: la tichete se pierd bani în taxe, la masa caldă suma este integrală. Totuși, implementarea mesei calde impune o administrare riguroasă. Nu este suficientă simpla plată către furnizor; compania trebuie să demonstreze transparența procesului. Este necesară documentarea clară a beneficiarilor, a zilelor specifice de prezență și a valorii atribuite fiecărei mese.
Precizia numărului de zile este vitală, deoarece întregul calcul fiscal este ancorat strict în zilele de prezență efectivă a salariatului la locul de muncă.
Sursă: Adevărul