Pentru cei care au nevoie de un ghid practic, cu studii de caz, lucrarea
În ceea ce urmează, detaliem modificările majore ale dosarului de prețuri de transfer din anul 2026 și evidențiem zonele în care companiile erau cele mai capabile să se înșele. Acest articol nu oferă simpla sumă a schimbărilor, ci aduce în prim-plan fiecare aspect tehnic și practic, pentru a oferi cititorului o imagine completă și fără ambiguități. — ### 1. Ordonarea și prezentarea noilor reglementări
Ultimele știri
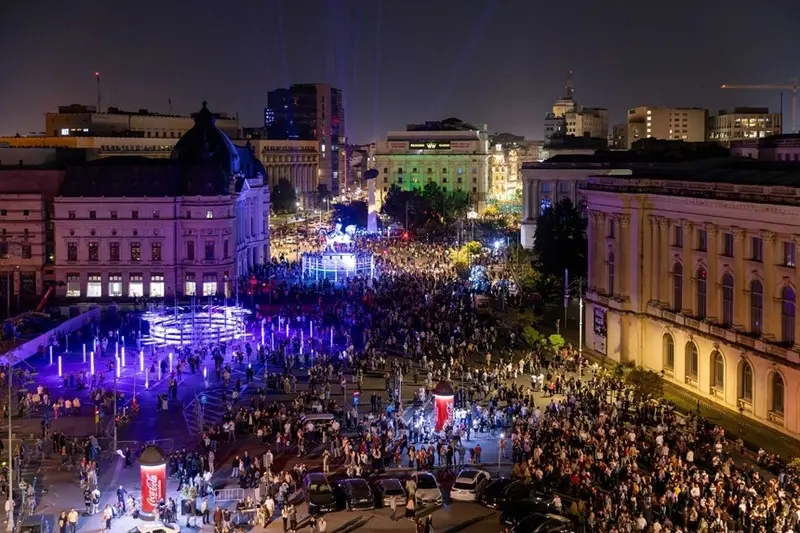 Peste 320.000 de oameni au participat la ediția aniversară a festivalului Spotlight
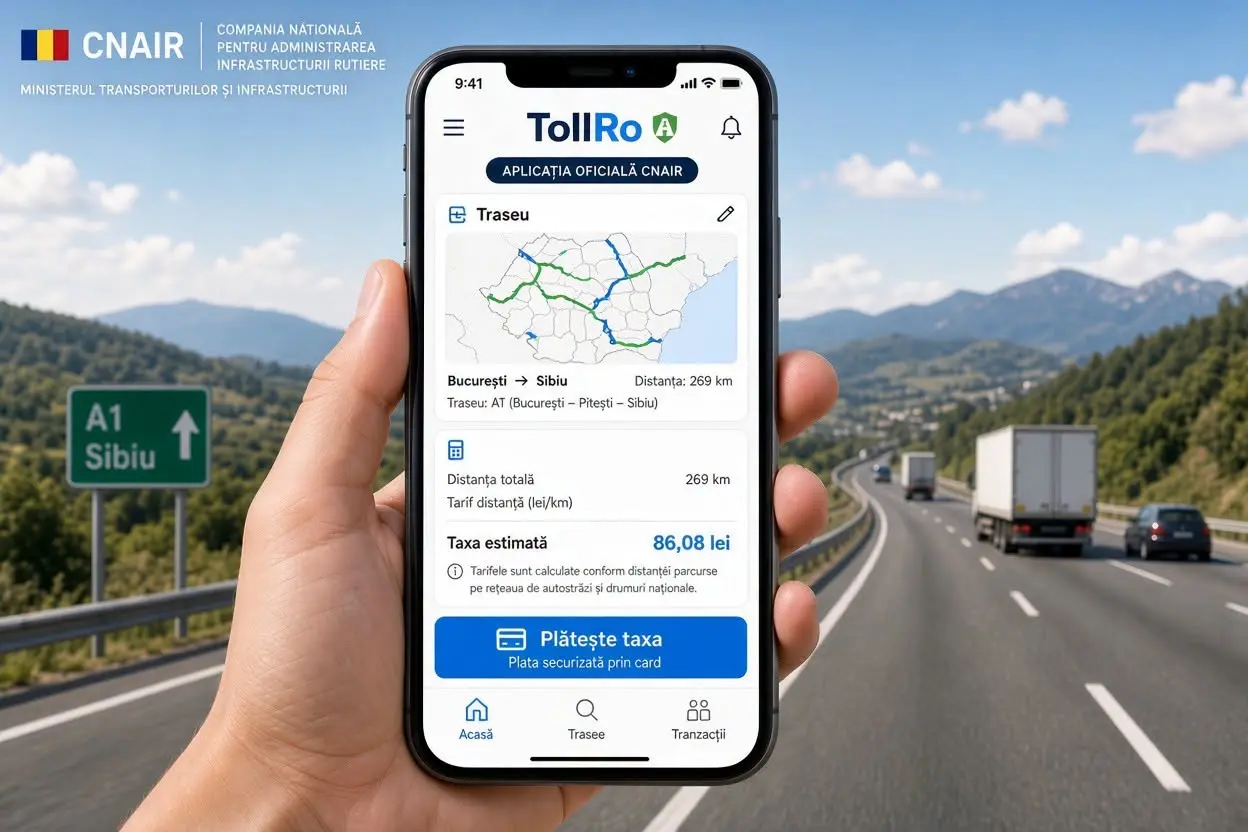 Problemele sistemului de taxare rutieră amenință aprovizionarea magazinelor
 Termenul-limită din 2 noiembrie pentru evitarea inactivării fiscale din cauza bilanțului
 Ghid complet de contabilitate pentru dezvoltatorii imobiliari care construiesc locuințe spre vânzare
a. Înlocuirea totală a cadrului din 2016 În 2026, Ordinul nr. 828/2026 a eliminat pe deplin Ordinul de Procedură și Aplicație – Normativă (OPANAF) 442/2016. Acest nou decret a fost publicat simultan cu Ordinul 827/2026, în care se tratează acordurile de preț în avans. Astfel, toate obligațiile legate de prețurile de transfer se regăsesc acum într-un singur instrument normativ.
b. Depunerea anuală pentru marii contribuabili Conform noii reglementări, marii contribuabili trebuie să transmită dosarul electronic prin Sistemul de Procesare a Veniturilor (SPV) în maximum 30 de zile lucrătoare de la data legală a depunerii declarației anuale de impozit pe profit. Înainte de aceasta, dosarul era întocmit anual, dar se prezenta numai la solicitarea ANAF.
c. Pragurile recalculată Pragurile care inițiază obligația de documentare s-au schimbat. Pentru fiecare persoană afiliată și pentru fiecare categorie de tranzacții ce depășește pragurile de semnificație stabilite de ANAF, contribuabilul trebuie să întocmească anual dosarul. În cazul marii contribuabilitate, pragul pentru servicii scade de la 250.000 € la 100.000 €, iar tranzacțiile cu active necorporale au un prag separat de 250.000 €.
d. Detalierea conținutului și clarificarea „dosarului incomplet” Acum, dosarul este considerat incomplet dacă lipsesc elemente esențiale precum tranzacțiile și contractele, analiza funcțională, justificarea metodei, analiza de comparabilitate sau informațiile financiare utilizate pentru indicatorii de profitabilitate.
e. Studii de comparabilitate cu ierarhie geografică Căutarea comparabililor începe prin România sau jurisdicția partenerului testat și se extinde treptat la UE (inclusiv Regatul Unit) și apoi la alte regiuni.
f. Aplicarea noilor reguli Noile reguli se referă la tranzacțiile din 2026, însă sunt aplicabile procedurilor de administrare fiscală inițiate după 1 ianuarie 2027. Pentru tranzacțiile inițiate înainte, se menține aplicația Ordinului 442/2016. — ### 2. Problemele practice ale companiilor
a. Stabilirea corectă a calității persoanei afiliate Determinarea corectă a calității unei persoane afiliate este crucială, deoarece depinde de aceasta dacă regulile de prețuri de transfer se aplică. Multe firme consideră că obligația apare doar în relațiile cu grupuri multinate, însă, în realitate, obligația există în orice relație cu persoane afiliate, inclusiv între societăți controlate de același acționar sau cu asociați și administratori. Articolul 7, punctul 26 din Codul Fiscal stabilește relația de afiliere prin două criterii distincte: rudenie și control.
b. Calcularea pragurilor Pragurile sunt stabilite pe persoană afiliată și pentru fiecare categorie de tranzacție. Problema practică constă în reconcilierile: evidența contabilă pe parteneri, categoriile de tranzacții din ordin și cursul BNR de la sfârșitul anului fiscal trebuie aliniate într-un tabel de lucru, refăcut anual.
Pentru cei care au nevoie de un ghid practic, cu studii de caz, lucrarea
c. Inventarul tranzacțiilor intragrupl Manualul Contabilului Începător, Calendarul contabilului vesel 2026, Planul de conturi general și Functiunea și corespondenta conturilor – toate acestea sunt necesare pentru a determina ce tranzacții trebuie incluse. De exemplu, un SRL din România care nu plătește TVA, facturează doar servicii B2B către clienți din afara României, iar aceste facturi se iau în considerare la calcularea plafonului de scutire.
d. Contractele și facturile Serviciile intragrupl, descrierile vagi de tipul „servicii de management” nu susțin realitatea serviciului sau beneficiul pentru firma românească. Soluția practică este un dosar de probe pentru fiecare tranzacție semnificativă: contract valabil la data operațiunii, descrierea serviciului, livrabile, corespondenta, rapoarte sau situații de lucrări, criteriul de alocare a costurilor.
e. Studiul de comparabilitate Cu ierarhia geografică și cerințele de transparență, nu mai este suficient un tabel cu câteva firme „asemănătoare”. Contează sursa și data datelor, criteriile de selecție, motivele pentru care unele firme sunt excluse și corelarea cu funcțiile din analiza funcțională.
f. Justificarea tranzacțiilor cu persoane afiliate În relația cu autoritățile fiscale, este esențial ca societatea să poată justifica necesitatea economică a tranzacțiilor realizate cu persoane afiliate. Dacă aceste operațiuni sunt considerate artificiale, autoritățile pot refuza recunoașterea lor în scop fiscal, cu consecințe asupra calculului impozitelor și taxelor datorate.
g. Politica de prețuri și realitatea contabilă Dacă politica prevede o marjă, iar facturile arată altfel, sau dacă există ajustări de preț la sfârșitul anului fără explicație, dosarul pierde credibilitatea. Aceleași cifre trebuie să apară în dosar, în contabilitate, în contracte și în declarații. Tranzacțiile care nu se justifică economic pot fi tratate ca artificiale și neînluate în calculul impozitării. — ### 3. Cum te pregătești concret?
1. Listează persoanele afiliate și actualizează lista la fiecare închidere de an. 2. Inventarază tranzacțiile pe categorii și pe parteneri, cu valorile în euro la cursul BNR de la sfârșitul anului fiscal. 3. Compară cu pragurile din ordin pentru categoria ta de contribuabil (mare, mic, mijlociu). 4. Adună probele pentru tranzacțiile semnificative: contracte, descrieri, livrabile, corespondenta. 5. Refa analiza funcțională pe entitatea locală, nu doar pe cea a grupului. 6. Planifică studiul de comparabilitate din timp, cu baza de date și criteriile documentate. 7. Stabilește un calendar intern pentru întocmire, aprobare și, dacă este cazul, depunere prin SPV.
Pentru cei care au nevoie de un ghid practic, cu studii de caz, lucrarea „Dosarul prețurilor de transfer. Tinta controalelor fiscale”, realizată de consultantul fiscal Ionuț Jinga (Rentrop & Straton), explică pașii de întocmire, metodele de stabilire a valorii de piață, analiza de comparabilitate și acordul de preț în avans. — ### 4. Riscurile dacă dosarul lipseste sau este incomplet
Principala problemă este că autoritatea fiscală nu poate verifica prețurile practicate. Amenzi semnificative pot fi aplicate, în funcție de tipul contribuabilului (contribuabili mijlocii și mari, contribuabili mici și persoane fizice). În plus, există posibilitatea ajustării sau estimării prețurilor de transfer și, implicit, majorării impozitului datorat. — ### 5. Concluzie
În 2026, regulile privind dosarul de prețuri de transfer au suferit schimbări semnificative care pot afecta direct modul în care firmele își desfășoară activitatea. Fiecare detaliu, de la depunerea anuală la justificarea tranzacțiilor și la analiza comparabilității, devine crucial pentru a
Sursă: fiscalitatea
Conținut scris de redacția noastră actesidrepturi.ro / Redactia Fiscalitatea și asistat AI.