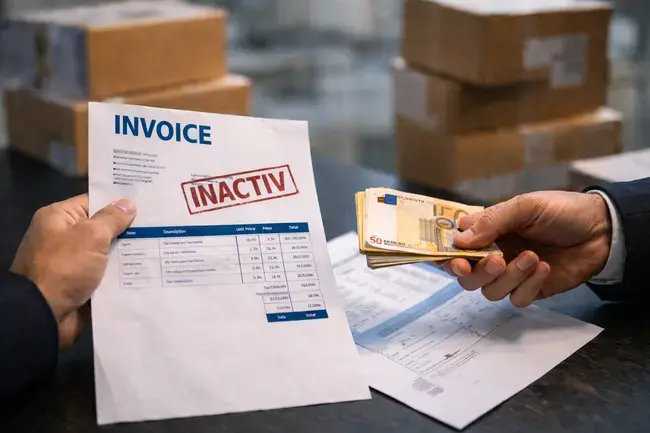
Ce pierderi poate genera achiziția de la un furnizor inactiv?
Achiziționarea de bunuri sau servicii de la parteneri economici aflați în stare de inactivitate fiscală poate genera pierderi financiare semnificative pentru orice companie. Verificarea statutului legal și fiscal al furnizorului este responsabilitatea exclusivă a cumpărătorului; ignorarea acestei obligații nu oferă nicio protecție în fața autorităților fiscale.
Ultimele știri
 Ilie Bolojan cere indexarea pensiilor și salariilor în 2027, la pachet cu tăieri drastice de cheltuieli
 Gest impresionat după cursa de coșmar Flydubai: Ambasada Israelului în România laudă un adevărat erou
 TollRo în funcțiune: ce se schimbă pentru șoferi de la 1 octombrie
 Execuție eșuată a condamnată la moarte Christa Pike, transportată la spital în agonie inutilă
Conform articolului 11, alineatul (7) din Codul Fiscal, o achiziție de la un furnizor inactiv are două efecte negative: cheltuielile nu intră în baza impozabilă pentru impozitul pe profit și TVA-ul aferent devine nedeductibil. În contabilitate operațiunea se înregistrează normal, însă la depunerea declarației 101 (impozit pe profit) sumele sunt adăugate înapoi la profitul impozabil, mărind astfel baza de calcul și impozitul datorat statului.
Ce spune Codul Fiscal despre aceste tranzacții?
Practic, firma plătește de două ori – odată furnizorului pentru bunul sau serviciul primit și încă o dată statului, sub forma unui impozit suplimentar.
Dacă furnizorul își reia activitatea fiscală după data tranzacției, beneficiarul are dreptul legal de a reconsidera cheltuielile ca fiind deductibile.
În conformitate cu aceeași prevedere a Codului Fiscal, firma poate recunoaște fiscal aceste cheltuieli în perioada în care a avut loc reactivarea.
Cum poate reactivarea furnizorului permite deduceri?
În plus, dacă furnizorul era plătitor de TVA, acesta poate deduce taxa în decontul de TVA al perioadei de reactivare, utilizând facturile emise în timpul inactivității ca documente justificative.
În anul 2026 se discută și alte teme fiscale: plafonul neimpozabil al diurnelor de deplasare externă, conform HG nr. 518/1995; achiziția de utilaje din Germania care rămân în custodie pe teritoriul german; reglementările contabile și fiscale ale cluburilor sportive, inclusiv veniturile scutite de impozitare; și raportarea încetării contractelor de muncă temporară, prevăzută de art. 95 alin. (4) și art. 56 lit. i) din Codul muncii. Aceste subiecte subliniază complexitatea mediului fiscal și necesitatea unei monitorizări constante a statutului partenerilor comerciali pentru a evita pierderi evitabile.
Ce alte aspecte fiscale trebuie luate în calcul?
Pentru a se feri de riscurile menționate, companiile ar trebui să: - verifice în timp real statutul fiscal al furnizorului în Registrul Național al ANAF;
- solicite certificări de regularitate fiscală înainte de semnarea contractului; - includă în contract clauze de garanție în cazul în care furnizorul devine inactiv post‑tranzacție; - păstreze toate documentele justificative (facturi, adeverințe) pentru eventuale corecții fiscale.
Aplicarea acestor măsuri reduce semnificativ riscul de nedeductibilitate a TVA‑ului și de nerecunoaștere a cheltuielilor la calculul impozitului pe profit.
Ce strategii de protecție pot fi aplicate înainte de tranzacție?
Colaborarea cu furnizori inactivi fiscal nu este doar o simplă neglijență administrativă; ea poate transforma o cheltuială legitimă într-un cost dublu pentru companie.
Respectarea prevederilor Codului Fiscal și implementarea unui proces riguros de verificare a partenerilor sunt esențiale pentru a proteja profitabilitatea și pentru a evita surprizele neplăcute la autoritățile fiscale.
Sursă: fiscalitatea
Conținut scris de redacția noastră actesidrepturi.ro / Redactia Fiscalitatea și asistat AI.