Care e limita de aplicare a taxării inverse la sfârșitul anului?
Fiscul românesc traversează o perioadă de tranziție legislativă intensă, cu modificări care afectează direct activitatea zi cu zi a contabililor.
Ultimele știri
 ÎCCJ. Verificarea achitării obligațiilor fiscale în cazul pronunțării hotărârii care ține loc de act autentic
 Adolescentul australian care plănuia atacul terorist la Sydney a declarat radicalizarea online
 Fostul partener refuză să plătească pensia alimentară? Se vor putea executa silit și banii viitori, fără drumuri
 Limitele autorizației de regularizare sub imperiul Legii nr. 169/2026. Între inalienabilitatea domeniului public
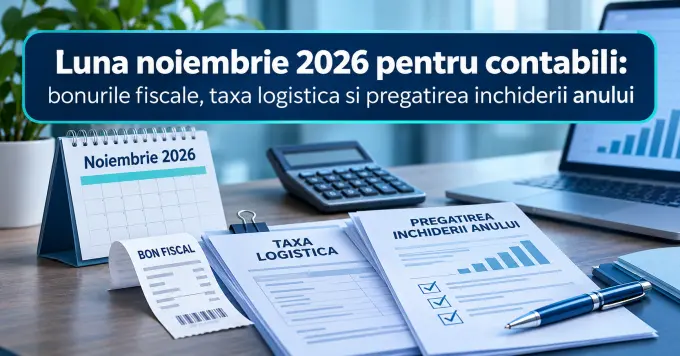
În luna noiembrie 2026, două schimbări majore cer o actualizare rapidă a procedurilor interne: prelungirea perioadei fără sancțiuni pentru absența codului QR pe bonurile fiscale și eliminarea taxei logistice aplicabile coletelor de mică valoare provenite din afara Uniunii Europene.
În paralel, profesioniștii contabili trebuie să monitorizeze strict termenele pentru declarațiile lunare și să se pregătească pentru verificările de închidere a exercițiului financiar, cu o atenție deosebită pentru operațiunile supuse taxării inverse, a căror aplicare este limitată în timp prin legislația curentă.
Conform prevederilor din articolul III al OUG nr. 43/2026, publicată în Monitorul Oficial nr. 915 din data de 30 octombrie 2026, perioada de suspendare a sancțiunilor pentru lipsa anumitor informații pe bonurile fiscale a fost extinsă până la data de 31 octombrie 2027, inclusiv. Această reglementare acoperă codul de identificare al beneficiarului, numărul unic al bonului și celelalte date obligatorii care trebuie înregistrate sub formă de cod QR, în condițiile stabilite de actul normativ.
Pentru clienții care folosesc aparate de marcat, mesajul practic este clar: intrarea în luna noiembrie nu activează automat sancțiunile suspendate. Totuși, această prelungire nu anulează obligația de emitere a bonurilor fiscale, nici celelalte cerințe tehnice aplicabile echipamentelor de marcare.
Este recomandat să se organizeze o discuție cu distribuitorul sau cu unitatea de service autorizat, pentru a clarifica actualizările software necesare, disponibilitatea soluțiilor aprobate și documentația care va însoți intervențiile tehnice.
În ce privește comerțul electronic transfrontalier, din data de 1 noiembrie 2026, taxa logistică de 25 lei, care se aplica coletelor de valoare redusă din afara UE, a fost eliminată prin aceeași OUG nr. 43/2026. Pentru furnizorii de servicii poștale care erau vizați de reglementarea veche, rămâne însă datoria de a finaliza obligațiile aferente coletelor predate la destinație până la 31 octombrie 2026.
Ultima declarare și plată a acestei taxe trebuie efectuate conform procedurilor standard. Contabilul trebuie să segmenteze operațiunile în funcție de data relevantă pentru aplicarea taxei și să reconcilieze evidența coletelor cu sumele efectiv colectate și declarate. Este esențial ca eliminarea acestei taxe să nu fie confundată cu dispariția TVA la import sau cu scăderea obligațiilor vamale.
Pentru comercianți, verificarea documentelor primite de la operatorii poștali și a sumelor facturate ajută la identificarea eventualelor costuri percepute pentru perioade diferite.
Un alt aspect critic pentru sfârșitul anului este limita de aplicare a taxării inverse.
Articolul 331, alineatul (6) din Codul Fiscal, limitează până la 31 decembrie 2026, inclusiv, aplicarea regimului de taxare inversă pentru operațiunile prevăzute la alineatul (2), literele c) la f) și i) la l) ale aceluiași articol.
Sunt vizate, printre altele, anumite livrări de cereale și plante tehnice, energie electrică, gaze naturale, telefoane mobile, circuite integrate, console de jocuri, tablete și laptopuri, cu respectarea condițiilor specifice fiecărei categorii de bunuri.
În luna noiembrie 2026, este utilă identificarea clienților care efectuează asemenea operațiuni și a contractelor care prevăd livrări programate după sfârșitul anului.
Ce se întâmplă în primele zile ale lunii?
Termenul menționat trebuie urmărit atent în actele normative care vor fi publicate ulterior; o eventuală prelungire ar produce efecte doar în condițiile reglementării care va fi adoptată.
Până la adoptarea unei noi norme, nu se modifică anticipat modul de facturare a operațiunilor din anul 2026.
Trebuie verificată înregistrarea în scopuri de TVA a ambilor parteneri și, unde este cazul, respectarea pragului de 22.500 lei, exclusiv TVA, pe fiecare factură.
Pentru a rămâne la zi cu modificările legislative și pentru a obține rapid răspunsuri la întrebările fiscale, platforma DomeniulFiscal. ro pune la dispoziția contabililor acces la informații de specialitate și consultanță personalizată. O echipă formată din 17 experți este disponibilă atât prin e-mail, cât și telefonic, pentru a oferi soluții concrete și recomandări adaptate situațiilor cu care se confruntă profesioniștii în activitatea lor zilnică.
Data de 25 noiembrie 2026 constituie reperul principal pentru îndeplinirea obligațiilor aferente lunii octombrie. Conform calendarului fiscal, în această zi se depun formularul 100, declarația 112 și decontul 300. Tot pe aceeași dată se urmărește și depunerea declarației recapitulative 390, destinată contribuabililor care au operațiuni intracomunitare declarabile. Fiecare dintre aceste formulare trebuie corelat cu documentele sursă și cu obligațiile de plată asociate. Pentru rapoartele cu scadență la 30 noiembrie, trebuie ținut cont de faptul că atât această zi, cât și 1 decembrie sunt sărbători legale.
Aplicând regula standard de prelungire a termenelor până în prima zi lucrătoare următoare, declarația 394 și raportarea lunară SAF-T aferente lunii octombrie vor ajunge la termen pe data de 2 decembrie.
Pregătirea acestor documente încă din noiembrie evită aglomerarea și stresul din prima zi de lucru după minivacanța de sfârșit de an.
În primele zile ale lunii, este necesar să se confirme primirea rapoartelor SAF-T care scad la data de 2 noiembrie 2026, fie pentru luna septembrie, fie pentru trimestrul III din 2026, în funcție de natura activității. Balanța lunii octombrie poate fi folosită pentru o primă listă de verificări contabile: creanțe vechi, furnizori cu solduri neobișnuite, avansuri nedecontate, operațiuni în curs de clarificare și cheltuieli înregistrate fără documentație completă.
Pentru fiecare poziție identificată, este util să fie desemnată o persoană responsabilă și stabilită o dată limită pentru obținerea explicațiilor sau a documentelor lipsă. Tot acum se pot solicita confirmări de sold de la partenerii care prezintă diferențe sau tranzacții semnificative. Răspunsurile primite trebuie comparate cu fișele de cont, iar diferențele trebuie urmărite până la identificarea documentelor lipsă ori a înregistrărilor care necesită corecție contabilă.
Inventarierea anuală trebuie organizată astfel încât rezultatele să poată fi valorificate corect la închiderea exercițiului. Administratorului companiei îi pot fi semnalate din timp stocurile fără mișcare, bunurile neutilizate, creanțele cu încasare incertă și lucrările rămase în curs. Toate aceste situații cer documentare și analiză contabilă aprofundată; simpla vechime a unui sold nu justifică automat scoaterea lui din evidență. Prioritățile lunii noiembrie se rezumă în actualizarea regulilor pentru bonurile fiscale și colectele, respectarea strictă a termenelor declarative și clarificarea soldurilor înainte de intrarea în luna decembrie.
O informare scurtă, adaptată fiecărui client, trebuie să arate clar ce schimbare îl privește, ce documente sunt necesare și cine răspunde de măsurile luate.
Articolul a fost preluat de pe platforma DomeniulFiscal. ro, care oferă acces la informații fiscale actualizate și consultanță de specialitate.
Platforma pune la dispoziția utilizatorilor o echipă de 17 experți, cărora le pot adresa întrebări atât prin e-mail, cât și telefonic, pentru a găsi rapid răspunsuri și soluții practice la problemele fiscale cu care se confruntă.
Sursă: Contabilul