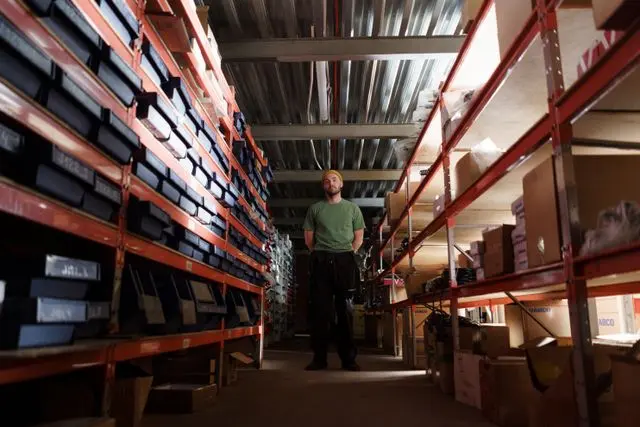
Cine este obligat de lege să facă inventarul?
Pe măsură ce se apropie finalul exercițiului financiar, contabilii intră într-o cursă contra cronometru. Misiunea lor?
Ultimele știri
 Peste 320.000 de oameni au participat la ediția aniversară a festivalului Spotlight
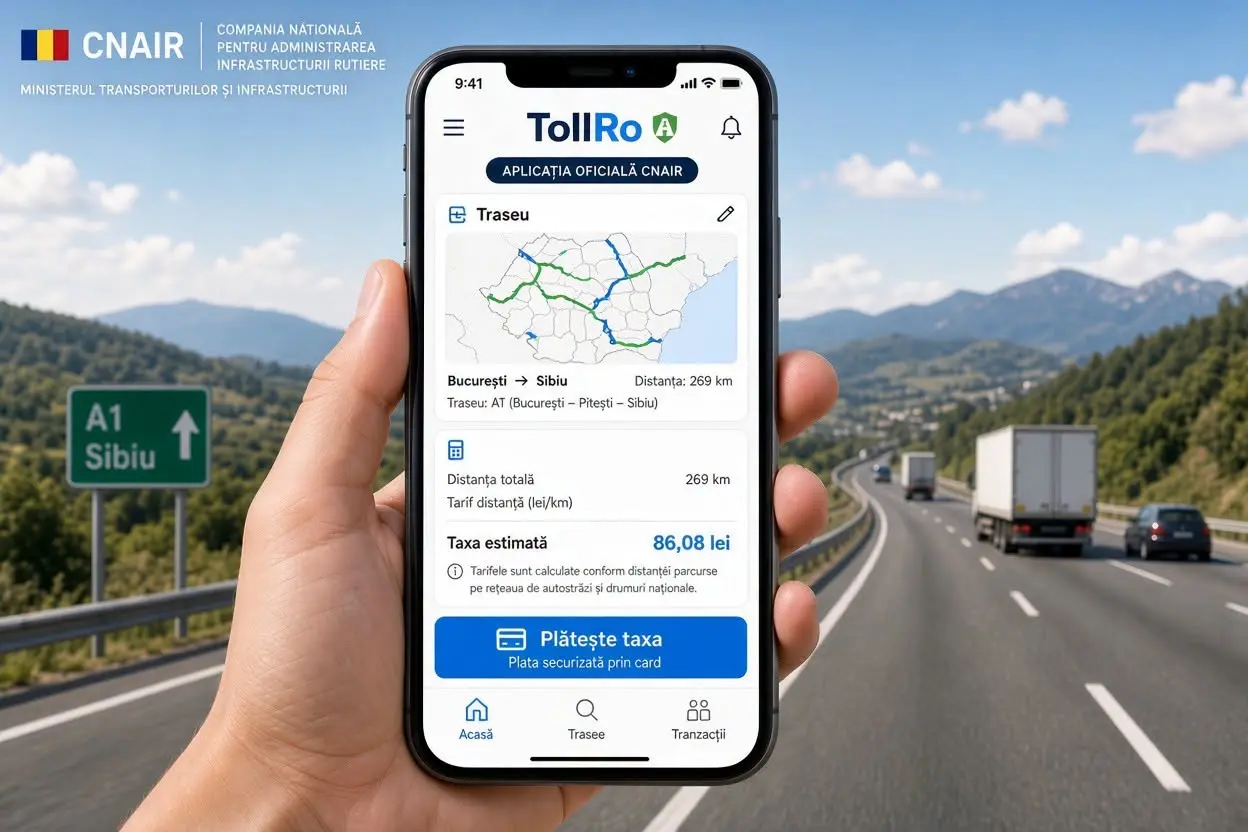 Problemele sistemului de taxare rutieră amenință aprovizionarea magazinelor
 Termenul-limită din 2 noiembrie pentru evitarea inactivării fiscale din cauza bilanțului
 Prețurile de transfer: cum un dosar poate transforma un control în ajustare fiscală
Numărarea la sânge a stocurilor, verificarea creanțelor, evaluarea clădirilor sau echipamentelor și pregătirea mormanului de acte necesare bilanțului anual. Nu vorbim despre o simplă curățenie de primăvară prin registre, ci despre o obligație legală strictă. Dacă o sari, riscul unor sancțiuni contravenționale devine certitudine.
Adevaratele bătăi de cap nu apar însă din procedurile standard, de rutină. Ele izbucnesc atunci când apar scenarii neprevăzute: marfă străină uitată prin depozite sau neconcordanțe majore între cifrele din calculator și ce se află, de fapt, pe rafturi.
Acest ghid explică regulile jocului și pașii de urmat, punând punctul pe i în cazul celor mai delicate situații din teren.
Articolul 7 din Legea contabilității nr. 82/1991 (republicată și actualizată) nu lasă loc de interpretări. Lista celor obligați să facă o inventariere generală a activelor, datoriilor și capitalurilor proprii încă de la debutul activității este extrem de lungă.
Ea include societățile comerciale, companiile naționale, regiile autonome, dar și institutele naționale de cercetare-dezvoltare.
În ce momente cheie este obligatorie numărătoarea?
De asemenea, regula se aplică fără excepție cooperativelor, instituțiilor publice, ONG-urilor, asociațiilor și fundațiilor.
Sunt vizate direct subunitățile fără personalitate juridică din străinătate sau cele din România care aparțin unor firme străine, organismele de plasament colectiv, fondurile de pensii (facultative sau administrate privat), persoanele fizice care obțin venituri și asociațiile de proprietari.
Cine poartă responsabilitatea finală pentru organizare? Administratorul, ordonatorul de credite sau persoana care gestionează oficial entitatea.
Operațiunea de inventariere are loc în două contexte majore.
Mai întâi, chiar la începutul drumului comercial, când scopul principal este identificarea și evaluarea activelor care formează aportul la capital.
Toate aceste bunuri — fie că vorbim de capitalul social al unei firme, fie de patrimoniul unei instituții — ajung obligatoriu în Registrul-inventar, grupate riguros pe conturi contabile.
A doua etapă crucială este cea anuală. Analiza pas cu pas a etapelor, gestionarea plusurilor și minusurilor de la raft, compensările legale și prevenirea riscurilor financiare reprezintă pilonii de bază pentru a garanta o conformitate totală cu legislația fiscală în vigoare.
Sursă: fiscalitatea
Conținut scris de redacția noastră actesidrepturi.ro / Ruxandra Capatana și asistat AI.