Cum au fost manipulate fluxurile de numerar?
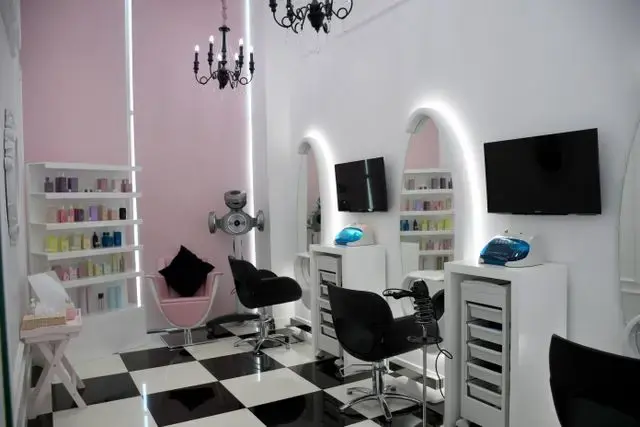
Auditul desfășat de Direcția Generală Antifraudă Fiscală a scos în evidență o serie de discrepanțe majore în managementul financiar al unui centru de frumusețe din Capitală. Verificările au fost inițiate în urma unor analize de risc, proces în care inspectorii au integrat și date public disponibile despre modul în care firma își promovează activitatea.
Ultimele știri
 Ilie Bolojan cere indexarea pensiilor și salariilor în 2027, la pachet cu tăieri drastice de cheltuieli
 Gest impresionat după cursa de coșmar Flydubai: Ambasada Israelului în România laudă un adevărat erou
 TollRo în funcțiune: ce se schimbă pentru șoferi de la 1 octombrie
 Execuție eșuată a condamnată la moarte Christa Pike, transportată la spital în agonie inutilă
Printre cele mai grave abuzuri identificate se numără mascarea încasărilor prin depuneri de numerar etichetate eronat ca împrumuturi, dar și deductibilitatea neconformă a TVA pentru două vehicule în leasing, a căror valoare cumulată depășește suma de 335.000 de euro.
Punctul de plecare al investigației a fost reprezentat de discrepanța dintre imaginea publică a companiei și realitatea fiscală. Reprezentanta entității comerciale oferea pe platformele de socializare servicii premium, cu tarife care atingeau pragul de 2.000 de euro per procedură. Aceste informații au fost supuse unei comparații riguroase cu documentele fiscale deținute de ANAF, ceea ce a permis izolarea neregulilor.
Primul grup de constatari vizează manipularea fluxurilor de numerar. Societatea a înregistrat sume semnificative de bani ca fiind „creditări” sau împrumuturi primite, însă verificările tehnice au demonstrat că banii proveneau, de fapt, din contravaloarea serviciilor deja prestate.
Aceste fonduri nu reprezentau, cum se afirma, împrumuturi acordate de către asociati sau administratori, ci încasări directe din activitatea operațională.
Un alt aspect critic privește cheltuielile personale deduse din baza impozabilă.
Compania a recunoscut în contabilitate costuri care nu aveau nicio legătură directă cu obiectul de activitate economică, ignorând condițiile legale necesare pentru a le putea considera deductibile.
În ceea ce privește parcul auto, inspectorii au observat că firma a dedus TVA nelegal pentru achiziția și utilizarea a două mașini închiriate prin leasing. Valoarea totală a acestor vehicule era de peste 335.000 de euro.
De ce au fost încasările înregistrate cu întârziere?
Mai mult, cheltuielile includeau și costurile aferente utilizării personale a autoturismelor, situație în care nu erau respectate prevederile legislației fiscale privind limitarea deductibilității.
O a patra problemă identificată constă în înregistrarea întârzie a încasărilor.
Banii primiți pentru servicii efectuate au fost păstrați în contabilitate ca avansuri, ceea ce a dus la colectarea TVA cu întârziere, afectând termenele de plată către bugetul de stat.
Ca urmare a acestor abuzuri, au fost stabilite obligații fiscale suplimentare în valoare de peste 537.000 de lei. Administratorul societății a suportat integral impactul financiar, achitând la bugetul de stat o sumă globală de 905.212 de lei. Această plată acoperă atât prejudiciul constatat, cât și majorarea de 15%, dobânzile și penalitățile aplicabile. Prin această achitare integrală, administratorul a beneficiat de clauza de nepedepsire prevăzută de articolul 10 din Legea nr. 241/2005, ceea ce a împiedicat sesierea organelor de urmărire penală.
Direcția Generală Antifraudă Fiscală continuă să monitorizeze activ contribuabilii cu risc fiscal ridicat. Prioritatea de verificare se concentrează asupra domeniilor unde se identifică forme de diminuare a bazei impozabile, necolectarea sau deducerea ilegală a TVA, precum și evidențierea necorespunzătoare a veniturilor din activități economice.
Pentru a evalua propria expunere la risc, specialiștii recomandă utilizarea unor instrumente profesionale, precum chestionarele de evaluare risc fiscal, create pentru a replica logica automată de analiză utilizată de autoritatea fiscală.
Acestea nu sunt simple teste de bune practici, ci instrumente calibrate pe criteriile reale urmărite de ANAF.
Sursă: fiscalitatea
Conținut scris de redacția noastră actesidrepturi.ro / Redactia Fiscalitatea și asistat AI.