E doar o setare tehnică?
Schimbarea programată pentru 1 ianuarie 2027, de la metoda LIFO la FIFO, ridică întrebări critice pentru orice companie care gestionează stocuri. Ce se întâmplă cu inventarul actual?
Ultimele știri
 Proceduri de selecție competitive la Ministerul Justiției - concursul pentru selecția magistratului de legătură
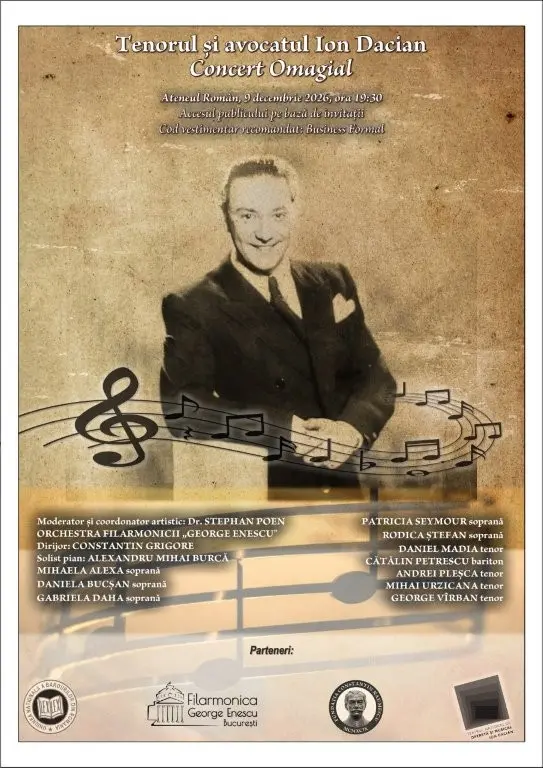 Concert omagial dedicat tenorului și avocatului Ion Dacian - 9 decembrie 2026, Ateneul Român
 Securitatea, fiabilitatea și flexibilitatea, principalele criterii în alegerea soluțiilor de rețea pentru companii
 Modificarea Legii privind constituirea și utilizarea Fondului de garantare pentru plata creanțelor salariale
Cum impactează această tranziție obligațiile fiscale?
Analiza detaliată, actualizată pe 8 octombrie 2026 de Liviu Sapunaru, se concentrează pe situația firmelor care trec de la „ultimul intrat, primul ieșit” la „primul intrat, primul ieșit”.
Focusul este pe impacturile contabile, documentare și pe configurarea softului pentru raportarea SAF-T.
Care e baza legală a metodelor?
Expertul subliniază că această mutare nu este o simplă ajustare în aplicația informatică.
Este o modificare formală a politicilor contabile. Administratorul societății trebuie să valideze decizia, motivând-o prin necesitatea unor informații mai credibile sau relevante. Noua metodă trebuie aplicată coerent tuturor stocurilor cu natură și utilizare similară.
În situațiile financiare pentru 2027, va fi obligatoriu să se prezinte motivul schimbării și efectele asupra rezultatului net. Chiar dacă microentitățile au note explicative simplificate, menționarea oricărei modificări semnificative a politicii contabile rămâne o cerință imperativă.
Fiscal, nu există o declarație unică către ANAF doar pentru această schimbare, dar implicările se extind la nivel contabil, de documentare și de configurare a sistemelor, inclusiv pentru sfera SAF-T.
Metodele LIFO și FIFO sunt recunoscute legal prin OMFP nr. 1.802/2014. Conform punctului 96 alin.
Cum afectează bilanțul?
(1), costul stocurilor din aceeași categorie și al elementelor fungibile poate fi calculat prin trei metode: FIFO, costul mediu ponderat (CMP) sau LIFO. Deoarece reglementarea definește explicit ambele extreme, utilizarea LIFO până la 31 decembrie 2026 nu constituie o eroare contabilă. Tranziția din 2027 nu transformă retrospectiv metoda LIFO, folosită legal în anii precedenți, într-o abordare greșită.
Punctul 60 alin. (2) din același ordin enumeră alegerea metodei de evaluare a stocurilor printre exemplele clare de politici contabile, confirmând statutul său juridic.
Modificarea nu poate fi efectuată exclusiv pentru a obține un rezultat fiscal mai favorabil.
Trebuie justificată printr-un raționament profesional. Data de 1 ianuarie 2027 este momentul optim pentru implementare. O problemă majoră o constituie stocul existent la 31 decembrie 2026.
Dacă efectul cumulativ din perioadele anterioare nu poate fi calculat cu exactitate, bilanțul anului 2026 nu suferă nicio modificare retroactivă. Diferența rezultată va fi recunoscută direct în profitul sau pierderea exercițiului 2027. Această valoare va fi reflectată în situațiile financiare, iar pentru microentități se aplică regulile simplificate de prezentare.
Ce consecințe fiscale și SAF-T apar?
Consistența este cheia: aceeași metodă trebuie aplicată tuturor categoriilor de stocuri omogene.
În ceea ce privește impozitul pe profit, diferența contabilă înregistrată în contul 1173 va avea un tratament fiscal specific, influențând baza impozabilă.
Aspectele legate de TVA rămân, de regulă, neschimbate de simpla schimbare a metodei de evaluare. Pentru conformitatea cu standardul SAF-T și documentul D406, este necesară o adaptare a procedurilor interne și a sistemelor informatice. Recomandarea principală este constituirea unui dosar complet care să cuprindă procesul-verbal de inventariere la tranziție, documentele de suport și notele explicative.
Un exemplu de formulare pentru nota aferentă anului 2027 ar trebui să detalieze clar natura modificării și impactul numeric.
Sursă: Contabilul